El Régimen Especial del Criterio de Caja en el IVA: ventajas y desventajas
Evita pagar a Hacienda el IVA de facturas que tus clientes todavía no te han abonado. Analizamos a fondo los requisitos, pros y contras del criterio de caja.
Tradicionalmente, el sistema tributario español se rige por el principio de devengo: la obligación de ingresar el IVA repercutido a la Agencia Tributaria nace en el momento de emisión de la factura o entrega del bien, con absoluta independencia de la fecha efectiva de cobro. Esta circunstancia ha provocado graves crisis de liquidez en miles de pequeñas empresas que debían adelantar de su propio bolsillo el IVA de facturas pendientes de cobro a 60, 90 o 120 días.
Para solucionar este desajuste, se aprobó el Régimen Especial del Criterio de Caja (RECC). Analizamos en qué consiste, qué condiciones exige y por qué su aplicación requiere un análisis previo pormenorizado.
¿Cómo funciona el Régimen del Criterio de Caja?
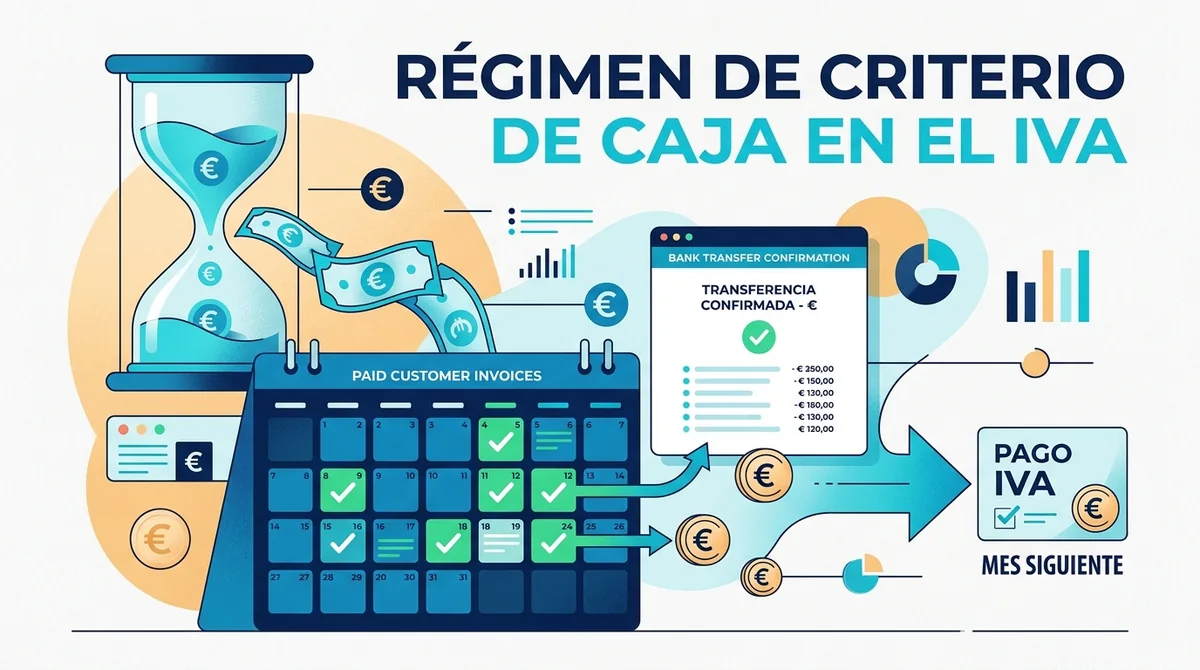
Bajo este régimen optativo, el devengo y la consiguiente declaración del IVA quedan pospuestos hasta el momento en que se produce el cobro total o parcial del importe facturado a los clientes.
No obstante, la regla opera con doble reciprocidad:
- En las ventas: No ingresas el IVA repercutido hasta que tu cliente te paga la factura.
- En las compras: No puedes deducir el IVA soportado de tus facturas de proveedores hasta que tú se las hayas pagado a ellos efectivamente.
Asimismo, la normativa contempla una fecha límite: si la factura no se ha cobrado al 31 de diciembre del año natural inmediatamente posterior a aquel en que se realizó la operación, el IVA se devenga obligatoriamente en dicha fecha límite.
Requisitos para acogerse al criterio de caja
Pueden optar por este régimen aquellos sujetos pasivos del IVA que cumplan las siguientes condiciones:
- Volumen de operaciones en el ejercicio anterior inferior a 2.000.000 €.
- Cobros en efectivo procedentes de un mismo destinatario que no superen los 2.500 € anuales.
- Solicitar la adhesión durante el mes de diciembre del ejercicio anterior mediante la declaración censal Modelo 036 o 037.
Ventajas principales
- Protección total de la liquidez: Elimina el riesgo de quiebra técnica derivado de adelantar a Hacienda impuestos por ventas no cobradas.
- Neutralidad frente a morosos: Si un cliente incumple el pago de forma definitiva, no habrás desembolsado el IVA de dicha operación.
Inconvenientes y desventajas prácticas
A pesar de sus aparentes beneficios, un porcentaje muy reducido de autónomos y pymes opta por este régimen debido a importantes barreras prácticas:
- Arrastre a clientes corporativos: Si un cliente no acogido al criterio de caja recibe una factura tuya, tampoco podrá deducirse el IVA de tu factura hasta que no te la pague. Por este motivo, muchas grandes empresas rehúsan trabajar con proveedores en criterio de caja para no complicar su contabilidad.
- Carga administrativa elevada: Exige un control exhaustivo de medios de pago, fechas bancarias de cobro y vencimientos de cada factura emitida y recibida.
- Mención obligatoria: Todas las facturas expedidas deben consignar expresamente la leyenda: «Régimen especial del criterio de caja».
Calcula bases e impuestos de cualquier factura antes de presentar tu declaración trimestral.
Abrir calculadora de IVA