Diferencias entre IVA soportado e IVA repercutido: liquidación del Modelo 303
Comprende el mecanismo tributario del IVA: qué es el IVA devengado o repercutido, qué gastos son fiscalmente deducibles como IVA soportado y cómo calcular el resultado trimestral.
El funcionamiento del Impuesto sobre el Valor Añadido sitúa a los autónomos y empresarios como intermediarios recaudadores entre el consumidor final y la Agencia Tributaria. El dinero que cobras por concepto de IVA en tus facturas no es un ingreso propio; pertenece al Estado. Del mismo modo, el IVA que pagas en tus suministros profesionales puede ser recuperado.
Para gestionar con éxito tu tesorería y no sufrir sobresaltos al cerrar cada trimestre, es fundamental dominar la distinción entre IVA repercutido e IVA soportado deducible.
1. ¿Qué es el IVA repercutido (o devengado)?
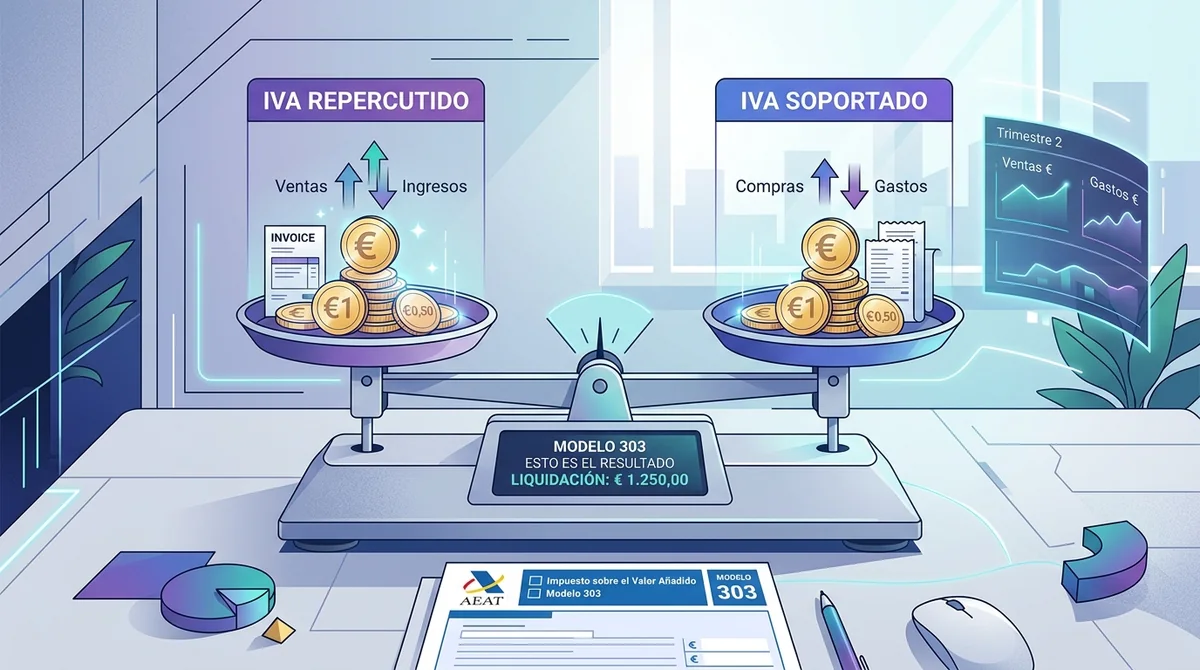
El IVA repercutido es aquel que tú, como proveedor de bienes o servicios, cobras a tus clientes. Cada vez que emites una factura, añades el porcentaje correspondiente (21%, 10% o 4%) a la base imponible.
Características esenciales:
- Se devenga en el momento en que se entrega el bien o se presta efectivamente el servicio, con independencia de si el cliente te ha pagado la factura o no (salvo que estés acogido al criterio de caja).
- Representa una deuda viva con la Hacienda Pública hasta la fecha de la declaración trimestral.
2. ¿Qué es el IVA soportado (o deducible)?
El IVA soportado es el impuesto que abonas al adquirir bienes, herramientas o servicios necesarios para el ejercicio de tu actividad económica (alquiler de oficina, hosting, teléfono, materiales, asesoría contable).
No obstante, la ley establece que no todo el IVA soportado es automáticamente deducible. Para que Hacienda admita su deducción deben cumplirse estrictamente tres requisitos:
- Vinculación exclusiva: El gasto debe estar directa y exclusivamente afecto a la actividad económica profesional.
- Justificación documental reglamentaria: Se debe disponer de factura completa con todos los datos fiscales (NIF, domicilio, número y desglose). Los tickets o facturas simplificadas no permiten la deducción del IVA.
- Registro contable: La factura debe estar anotada en el Libro Registro de Facturas Recibidas en plazo legal.
La liquidación trimestral: La fórmula del Modelo 303
Al término de cada trimestre natural, se realiza el balance entre lo recaudado y lo pagado:
De esta fórmula resultan dos desenlaces posibles:
- Resultado Positivo (> 0): Has repercutido más IVA del que has soportado. Debes ingresar la diferencia a favor de la Agencia Tributaria.
- Resultado Negativo (< 0): Has soportado más IVA del que has repercutido. Ese saldo a tu favor queda acumulado para compensar en trimestres posteriores. En el cuarto trimestre (enero), puedes solicitar la devolución en tu cuenta bancaria o seguir compensando el ejercicio siguiente.
Calendario y plazos de presentación
| Periodo | Meses incluidos | Plazo de presentación (Modelo 303) |
|---|---|---|
| 1T (Primer Trimestre) | Enero, Febrero, Marzo | Del 1 al 20 de abril |
| 2T (Segundo Trimestre) | Abril, Mayo, Junio | Del 1 al 20 de julio |
| 3T (Tercer Trimestre) | Julio, Agosto, Septiembre | Del 1 al 20 de octubre |
| 4T (Cuarto Trimestre) | Octubre, Noviembre, Diciembre | Del 1 al 30 de enero (año siguiente) |
Utiliza nuestras herramientas online para calcular el IVA repercutido y soportado con total rapidez.
Ir a la calculadora principal