Operaciones exentas de IVA vs. no sujetas: diferencias jurídicas y prácticas
Aunque en ambos casos la factura no lleve IVA, las implicaciones fiscales, legales y de deducción son radicalmente distintas. Descubre en qué se diferencian y cómo aplicarlas.
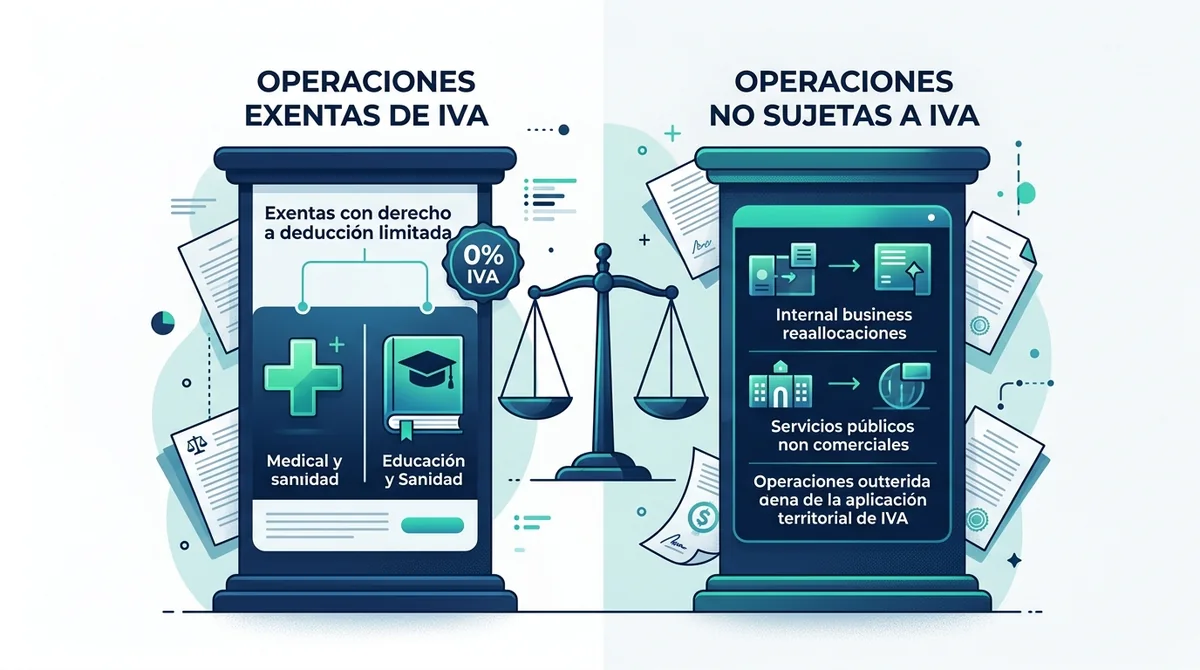
En la práctica mercantil y contable es frecuente encontrar facturas emitidas sin IVA. No obstante, que una factura tenga un 0% de IVA puede deberse a dos figuras tributarias profundamente dispares: la no sujeción (Artículo 7 de la Ley del IVA) o la exención (Artículo 20 de la Ley del IVA).
Confundir estos conceptos no es una simple cuestión terminológica; afecta de manera directa a la obligación de presentar declaraciones periódicas (Modelo 303) y, sobre todo, al derecho a deducir el IVA de los gastos.
1. ¿Qué es una operación no sujeta a IVA?
Una operación no sujeta es aquella que queda fuera del hecho imponible del impuesto. La ley determina que el hecho generador del tributo no se ha producido.
Principales supuestos de no sujeción (Art. 7 Ley 37/1992):
- Transmisión global de un patrimonio empresarial: Venta de una unidad económica autónoma en funcionamiento (por ejemplo, el traspaso íntegro de un restaurante con su mobiliario y licencias).
- Entregas gratuitas con fines promocionales o muestras: Muestras de mercancías sin valor comercial estimable.
- Servicios prestados por asalariados: El trabajo prestado en régimen de dependencia laboral.
- Indemnizaciones por siniestros o rescisiones: Aquellas que tengan carácter estrictamente reparatorio o indemnizatorio.
2. ¿Qué es una operación exenta de IVA?
En una operación exenta, el hecho imponible sí se produce (está dentro del ámbito de aplicación del IVA), pero el legislador decide expresamente dispensar del pago del tributo por motivos de interés general, social o técnico.
Existen dos categorías fundamentales de exenciones:
A. Exenciones limitadas o interiores (Art. 20)
No se cobra IVA al cliente, pero no se permite deducir el IVA soportado en los gastos vinculados a esa actividad:
- Sanidad: Servicios de hospitalización, asistencia médica, odontología y psicología prestados por profesionales reconocidos oficialmente.
- Educación y formación: Clases regladas impartidas en centros autorizados o por profesores particulares sobre materias incluidas en los planes oficiales de estudio.
- Servicios financieros y seguros: Operaciones de crédito, préstamos, comisiones de cuentas bancarias y pólizas de seguro.
- Alquiler de vivienda habitual: Arrendamiento de inmuebles destinados exclusivamente a residencia.
B. Exenciones plenas (Comercio exterior)
La operación se factura sin IVA, pero sí se conserva íntegro el derecho a deducir el IVA soportado en las compras asociadas:
- Exportaciones: Entregas de mercancías con destino a países de fuera de la Unión Europea.
- Entregas intracomunitarias: Ventas de bienes o servicios a empresarios dados de alta en el censo ROI/VIES.
La regla de prorrata: ¿Qué ocurre si combinas actividades?
Si un profesional realiza simultáneamente actividades sujetas a IVA y actividades exentas (por ejemplo, un médico que atiende consultas clínicas exentas pero también imparte conferencias comerciales sujetas al 21%), no puede deducirse el 100% del IVA de sus gastos generales. En tales casos, debe aplicar la regla de prorrata (general o especial) para deducir únicamente la proporción correspondiente a sus ventas sujetas.
Consulta nuestras guías y calculadoras para gestionar tus impuestos sin complicaciones.
Ver guías y recursos