IVA intracomunitario y ROI: cómo facturar a clientes y proveedores de la UE
Todo lo que necesitas saber sobre el Registro de Operadores Intracomunitarios (ROI), el censo VIES y la regla de inversión del sujeto pasivo al vender o comprar en Europa.
El mercado único europeo permite la libre circulación de bienes y servicios entre los Estados miembros. Sin embargo, para evitar la doble imposición y garantizar la neutralidad impositiva, la Unión Europea dispone de un régimen específico: el IVA intracomunitario.
Si eres autónomo o gestionas una pyme y compras herramientas digitales a proveedores europeos (como Irlanda o Alemania) o vendes a clientes de Francia o Italia, debes cumplir con una serie de requisitos censales para no cometer infracciones tributarias.
¿Qué es el ROI y cómo se obtiene el NIF-IVA?
El Registro de Operadores Intracomunitarios (ROI) es el censo fiscal que acredita a una empresa o autónomo para realizar operaciones comerciales transfronterizas dentro de la UE sin repercusión directa de IVA.
Para solicitar el alta:
- Se presenta telemáticamente el Modelo 036 ante la Agencia Tributaria española marcando la casilla correspondiente a la solicitud de alta en el ROI.
- Hacienda puede realizar comprobaciones o solicitar acreditación de que efectivamente se realizan o realizarán operaciones en la UE.
- Una vez aprobada el alta, se asigna el NIF-IVA, que consiste en el prefijo internacional del país (en España:
ES) seguido del NIF o CIF habitual (ejemplo:ESB12345678).
La verificación obligatoria en el sistema VIES
Antes de emitir o aceptar una factura sin IVA intracomunitario, es legalmente obligatorio verificar que la contraparte también está de alta en el censo. Para ello, la Comisión Europea pone a disposición el sistema VIES (VAT Information Exchange System).
Si el cliente comunitario no figura activo en el censo VIES, la operación no puede facturarse exenta de IVA, debiendo aplicarse el IVA español ordinario.
Operaciones B2B: La inversión del sujeto pasivo
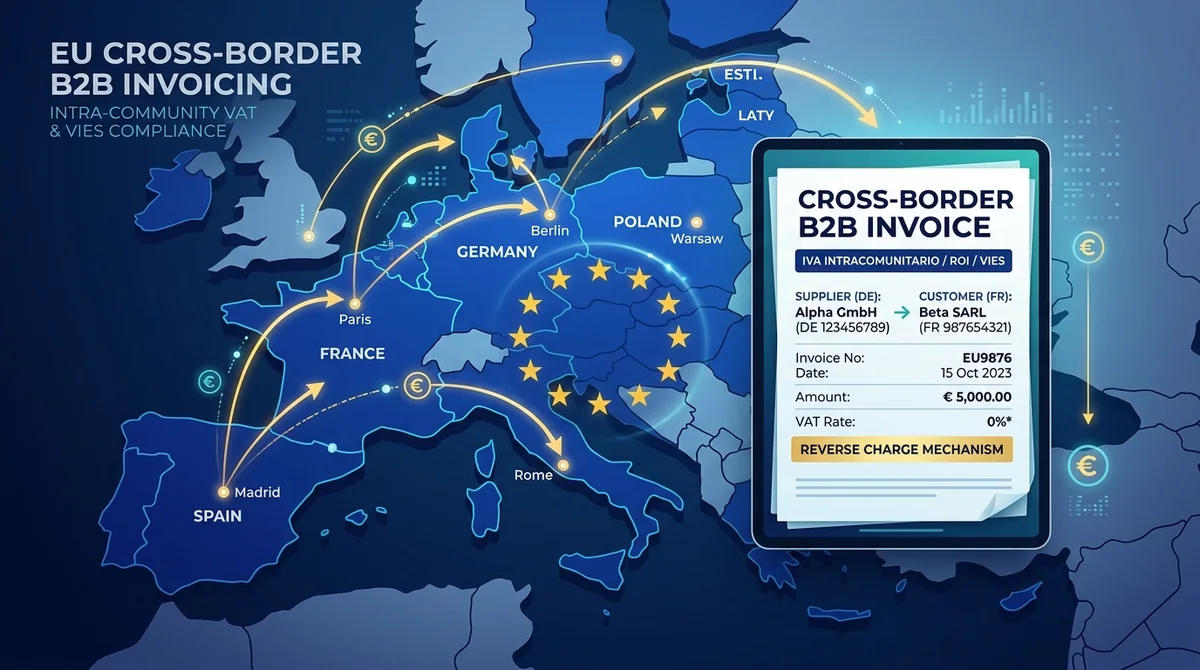
Cuando tanto el prestador como el destinatario del servicio son empresarios inscritos en el ROI, opera la regla de inversión del sujeto pasivo (Reverse Charge):
- La factura se emite con base imponible y 0% de IVA.
- Es obligatorio incorporar la leyenda legal: «Operación con inversión del sujeto pasivo conforme al art. 84.Uno.2º de la Ley 37/1992 del IVA y Directiva 2006/112/CE».
- El cliente europeo es quien debe autorrepercutir y deducir el impuesto en su propia declaración nacional según los tipos de su país.
Operaciones B2C: Ventas a particulares en la Unión Europea
Si vendes bienes o servicios a particulares europeos (consumidores finales no profesionales), no opera la inversión del sujeto pasivo:
- Para ventas transfronterizas que no superen el umbral anual agregado de 10.000 € en toda la UE, puedes seguir aplicando el IVA español (21%).
- Si superas dicho umbral de 10.000 €, debes aplicar el tipo de IVA del país donde reside el consumidor. Para no tener que darte de alta fiscal en cada uno de los 27 países, se utiliza el sistema de ventanilla única OSS (One Stop Shop) mediante el Modelo 369.
Puedes consultar los tipos de IVA aplicables en cada país en nuestra sección de tipos de IVA en Europa.
El Modelo 349: Declaración recapitulativa obligatoria
Todas las transacciones intracomunitarias exentas deben declararse periódicamente (mensual o trimestralmente según el volumen) en el Modelo 349, indicando el NIF-IVA de la contraparte, el importe agregado y la clave de operación (servicios prestados, servicios adquiridos, entrega de bienes o adquisición intracomunitaria).
Consulta los tipos impositivos estándar y reducidos de todos los países de la Unión Europea.
Ver IVA por países