Recargo de equivalencia en el IVA: qué es, quién lo aplica y cómo se calcula
Guía para comerciantes minoristas autónomos: conoce cómo funciona el régimen del recargo de equivalencia, qué tipos existen y cómo calcular los costes en tus compras.
El recargo de equivalencia es un régimen especial del IVA, de carácter obligatorio, concebido específicamente para comerciantes minoristas que sean personas físicas o entidades en régimen de atribución de rentas (sociedades civiles y comunidades de bienes sin personalidad jurídica).
Su objetivo fundamental es simplificar al máximo las obligaciones tributarias del comerciante autónomo, a costa de asumir un sobrecoste fiscal en sus compras a proveedores.
¿A quién se aplica obligatoriamente?
Están obligados a tributar en recargo de equivalencia los autónomos que reúnan simultáneamente las siguientes características:
- Venden al por menor productos y mercancías que no hayan sometido a ningún proceso de transformación o fabricación (venta directa en el mismo estado en que se adquieren).
- Al menos el 80% de sus ventas del año anterior se realizan a consumidores finales (no a otras empresas ni profesionales).
Quedan excluidos del régimen actividades como joyería, venta de embarcaciones, aviones, maquinaria industrial, vehículos a motor o antigüedades.
Cómo funciona la mecánica del recargo
En este régimen, el comerciante minorista no presenta declaraciones periódicas de IVA (Modelo 303) ni lleva libros de facturas emitidas:
- Cuando el minorista compra mercancía a sus proveedores, estos deben emitirle una factura donde añaden el IVA ordinario y, adicionalmente, el recargo de equivalencia.
- Es el proveedor quien ingresa directamente ambos importes a la Agencia Tributaria.
- Cuando el minorista vende el producto al cliente en su tienda física o e-commerce, cobra el precio final al público y se queda con la recaudación íntegra, sin tener que liquidar nada con Hacienda.
Tipos de recargo de equivalencia vigentes
A cada tipo de IVA le corresponde un porcentaje fijo de recargo de equivalencia:
| Tipo de IVA del producto | Porcentaje ordinario | Recargo de equivalencia | Tipo total soportado en compras |
|---|---|---|---|
| General | 21% | 5,2% | 26,2% |
| Reducido | 10% | 1,4% | 11,4% |
| Superreducido | 4% | 0,5% | 4,5% |
Ejemplo práctico de factura de compra con recargo
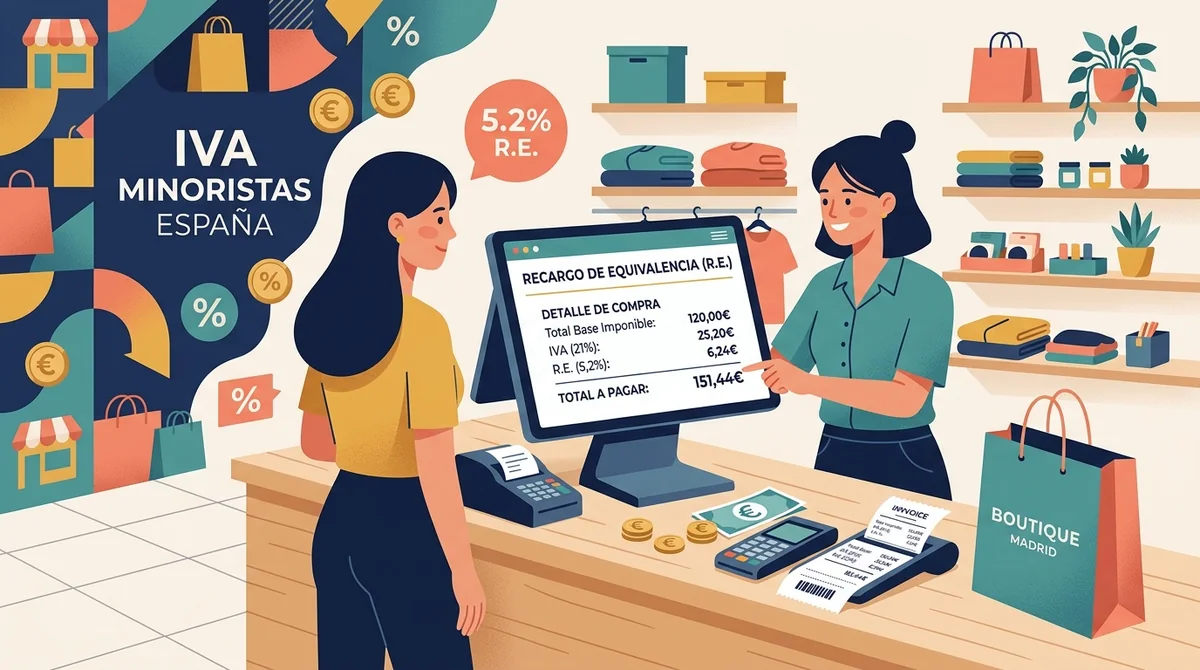
Supongamos que el titular de una tienda de regalos adquiere a un distribuidor mercancía por una base imponible de 2.000,00 € gravada al tipo general del 21%:
- Base Imponible: 2.000,00 €
- IVA (21%): 2.000 × 0,21 = 420,00 €
- Recargo de equivalencia (5,2%): 2.000 × 0,052 = 104,00 €
- Total factura a pagar al proveedor: 2.000 + 420 + 104 = 2.524,00 €
Ventajas y desventajas del régimen
Ventajas
- Simplicidad burocrática absoluta: Cero modelos 303 trimestrales ni resumen anual modelo 390.
- Menores gastos de gestoría y asesoramiento fiscal.
Desventajas
- El IVA soportado y el recargo no son deducibles: Representan un mayor coste de la mercancía.
- Si adquieres bienes de inversión (maquinaria, reformas, mobiliario para la tienda), no puedes recuperar el IVA de esas inversiones.
Utiliza nuestra calculadora en cualquier momento para comprobar bases e importes de manera exacta.
Acceder a la calculadora de IVA