Cómo quitar el IVA de un precio final: método infalible y errores comunes
¿Tienes un precio con IVA incluido y necesitas saber la base imponible exacta? Descubre por qué restar el porcentaje es un error matemático grave y cómo calcularlo correctamente.
Todos los días autónomos, contables y particulares se encuentran ante la misma necesidad: disponen de un ticket de gasto, una factura simplificada o una compra con precio cerrado (PVP) y necesitan deducir la base imponible y el importe de IVA soportado. Sin embargo, el error más común en la gestión diaria es aplicar una resta porcentual directa.
Por qué restar el 21% produce un error financiero
Imaginemos un producto cuyo importe total con IVA del 21% asciende a 121,00 €. Si en una hoja de cálculo o calculadora restas el 21% directamente:
¿Por qué ocurre este desvío? Porque el 21% original se aplicó sobre la base imponible (100 €), mientras que tu resta la estás ejecutando sobre el precio total acumulado (121 €). Dado que 121 € es una cifra mayor que 100 €, el 21% de 121 € es 25,41 € en lugar de los 21,00 € reales.
Si declaras ese gasto ante Hacienda con la base deducida incorrectamente, estarás imputando un gasto menor y falseando la cuota soportada en tu declaración periódica.
La fórmula matemática universal para desglosar el IVA
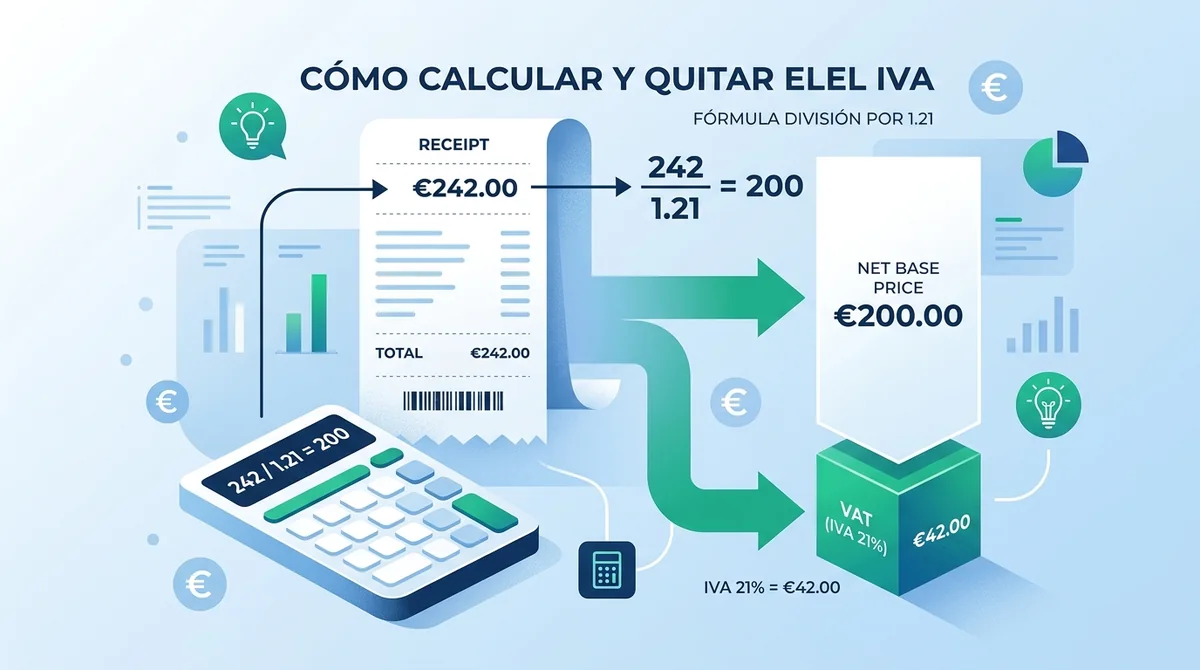
Para invertir la operación y recuperar la base limpia de impuestos, la ley matemática exige dividir entre el factor de conversión:
Trasladado a decimales según el tipo de gravamen aplicable:
- Tipo General (21%): Dividir entre
1,21 - Tipo Reducido (10%): Dividir entre
1,10 - Tipo Superreducido (4%): Dividir entre
1,04
Una vez obtenida la base imponible exacta, el IVA soportado se calcula mediante una resta directa:
Ejemplos prácticos paso a paso
Ejemplo 1: Factura de telefonía o software (21%)
Supongamos una factura total de 60,50 € con IVA del 21%:
- Base Imponible = 60,50 ÷ 1,21 = 50,00 €.
- Cuota de IVA = 60,50 - 50,00 = 10,50 €.
- Comprobación: 50,00 € × 0,21 = 10,50 € (cuadre exacto).
Ejemplo 2: Almuerzo de trabajo en restaurante (10%)
Un ticket de restauración por importe de 38,50 € con IVA reducido al 10%:
- Base Imponible = 38,50 ÷ 1,10 = 35,00 €.
- Cuota de IVA = 38,50 - 35,00 = 3,50 €.
Ejemplo 3: Compra de libros o medicinas (4%)
Un suministro de publicaciones con importe final de 52,00 € al 4%:
- Base Imponible = 52,00 ÷ 1,04 = 50,00 €.
- Cuota de IVA = 52,00 - 50,00 = 2,00 €.
Cómo desglosar importes en la práctica
Para operaciones continuas o presupuestos comerciales, puedes utilizar nuestra herramienta específica para quitar el IVA automáticamente o consultar la guía completa para calcular el IVA.
Introduce cualquier cantidad y obtén la base imponible y el IVA desglosado en un solo clic.
Calcular base sin IVA ahora