Cómo hacer una factura con IVA e IRPF correctamente para autónomos
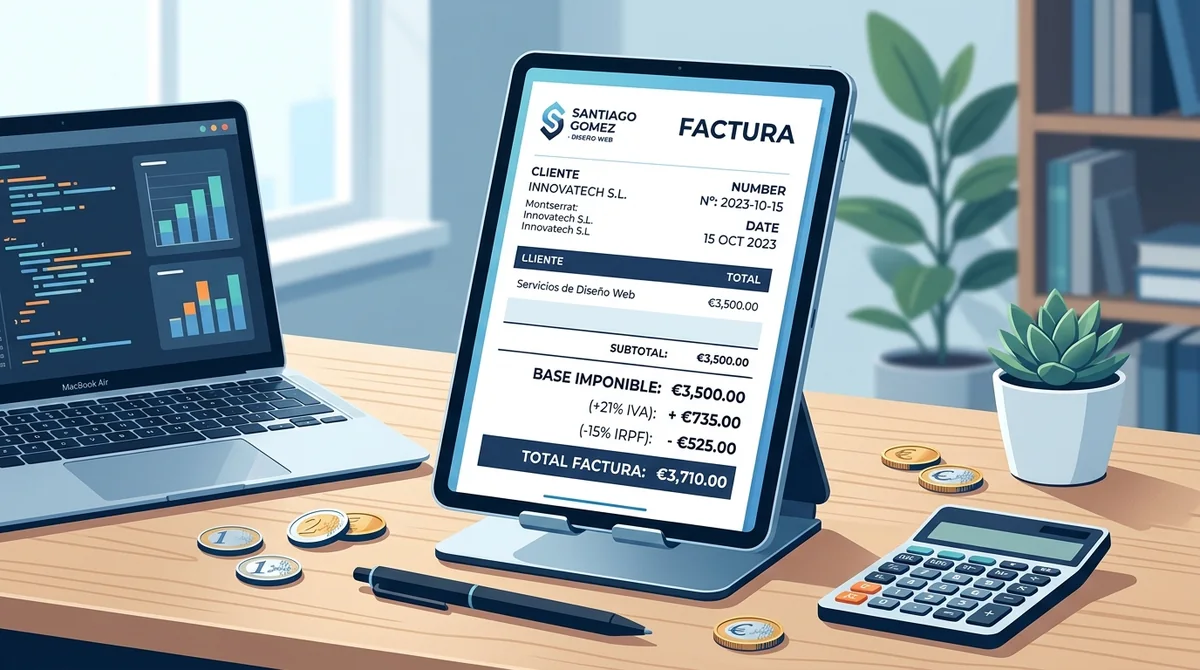
Aprende a confeccionar una factura profesional paso a paso, aplicando correctamente la base imponible, el IVA repercutido y la retención del IRPF según tu actividad.
Uno de los trámites más habituales para cualquier trabajador por cuenta propia es la emisión de facturas. Cuando un autónomo profesional factura a una empresa u otro autónomo, debe reflejar dos tributos de signo opuesto: el IVA, que suma dinero al importe que cobrará, y la retención de IRPF, que se descuenta del total y que el cliente ingresa a Hacienda en su nombre.
Comprender el orden matemático y la normativa que rige este proceso es indispensable para llevar una contabilidad saneada y evitar descuadres al rellenar el Modelo 303 y el Modelo 130.
La estructura matemática de la factura
El error más grave en la emisión de facturas es calcular la retención de IRPF sobre el importe con IVA incluido. Ambos tributos se calculan exclusivamente sobre la Base Imponible.
Desglosando cada sumando:
IVA Repercutido = Base Imponible × 0,21(si aplica el tipo general del 21%).Retención IRPF = Base Imponible × 0,15(o 0,07 para nuevos autónomos).
¿Cuándo debe incluirse la retención de IRPF?
No todos los autónomos deben retener IRPF en sus facturas. Deben cumplirse dos condiciones simultáneas:
- Estar dado de alta en una actividad profesional (Sección 2 del IAE): Los autónomos dados de alta en actividades empresariales (Sección 1, como comercio o construcción) generalmente no retienen IRPF, sino que tributan mediante pagos fraccionados trimestrales (Modelo 130).
- El destinatario de la factura debe ser una empresa o profesional: Si facturas a un particular o consumidor final, la factura nunca lleva retención de IRPF, únicamente IVA.
Tipos de retención de IRPF: ¿15% o 7%?
El tipo de retención estándar en España es el 15%. No obstante, los nuevos autónomos profesionales pueden beneficiarse de una retención reducida del 7% durante el año de alta y los dos ejercicios fiscales siguientes, siempre que no hayan ejercido como autónomos profesionales en los 12 meses anteriores. Para acogerse al 7%, se debe entregar al cliente una comunicación escrita formal acreditando esta condición.
Ejemplo práctico completo con desglose
Imaginemos que un consultor digital realiza un proyecto de consultoría acordado por una base imponible neta de 1.500,00 € para una sociedad mercantil:
| Concepto de la factura | Porcentaje | Cálculo | Importe (€) |
|---|---|---|---|
| Base Imponible | — | Honorarios pactados | 1.500,00 € |
| IVA Repercutido | +21% | 1.500,00 × 0,21 | +315,00 € |
| Retención IRPF | -15% | 1.500,00 × 0,15 | -225,00 € |
| TOTAL A COBRAR | — | 1.500 + 315 - 225 | 1.590,00 € |
En este escenario:
- El cliente paga al autónomo 1.590,00 € mediante transferencia.
- El cliente retiene 225,00 € y los ingresa directamente en la AEAT a nombre del autónomo mediante el Modelo 111.
- El autónomo reservará los 315,00 € de IVA para liquidarlos en su siguiente declaración trimestral (Modelo 303).
Consejos para evitar errores
Utiliza siempre software de facturación homologado o apóyate en nuestra calculadora de IVA para verificar que los redondeos a dos decimales sean exactos según la norma ISO/IEC.
Calcula bases imponibles e importes de IVA con exactitud matemática.
Calcular factura al 21%